Co je D&O pojištění
D&O pojištění (z anglického Directors and Officers Liability Insurance) je specifický pojistný produkt určený k ochraně členů statutárních a dozorčích orgánů právnických osob před finančními následky neúmyslných pochybení při výkonu jejich funkce.
Podle občanského zákoníku (§ 159) odpovídá člen voleného orgánu za škodu (způsobenou porušením péče řádného hospodáře) celým svým osobním majetkem. Nejde o teoretický problém — statutár může na základě špatného rozhodnutí nebo i svou nečinností (nedbalý dohled na správce, promlčené pohledávky, chybné vyúčtování, nedodržení lhůt) ručit i za škody v řádech statisíců až milionů korun.
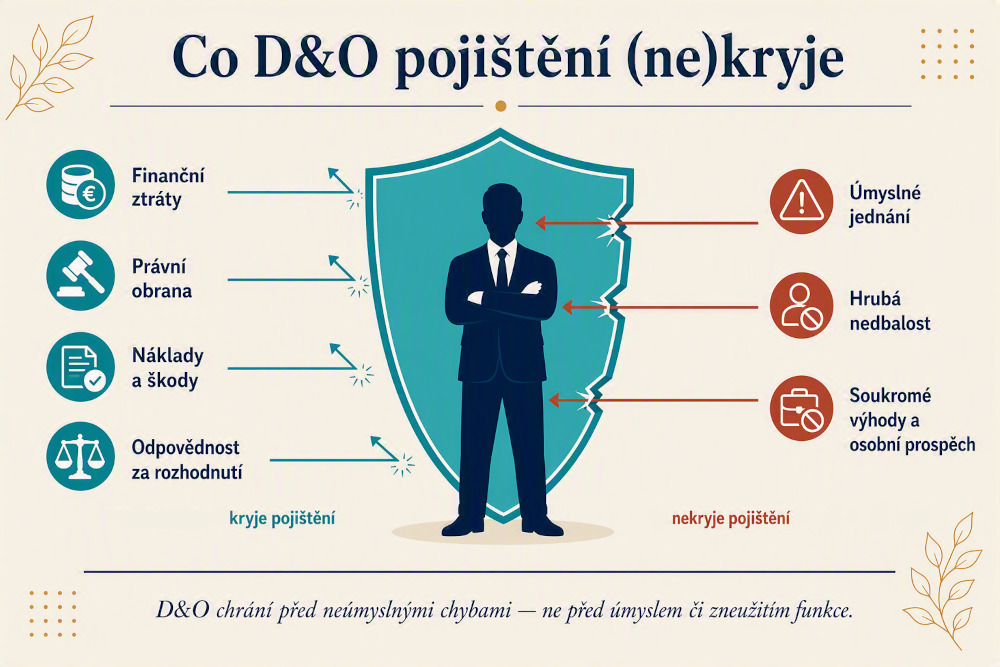
D&O pojistka typicky kryje:
- finanční škody způsobené neúmyslným pochybením při výkonu funkce,
- náklady na právní zastoupení (které často převyšují samotnou škodu),
- porušení péče řádného hospodáře,
- neúmyslné porušení konkrétních zákonných povinností.
D&O naopak nekryje úmyslné protiprávní jednání, hrubou nedbalost tam, kde to výluky zakazují, ani škody způsobené činností mimo výkon funkce.
Kdo by měl být pojistníkem — a proč to není lhostejné
V ryze soukromoprávním smyslu je D&O smlouva vždy trojúhelník:
- Pojistník — ten, kdo pojistku uzavřel a platí pojistné.
- Pojištěný — ten, jehož odpovědnost je kryta (člen statutárního orgánu).
- Pojišťovna — ten, kdo v případě škodní události plní.
V praxi SVJ máme dvě principiálně odlišné varianty:
A) Pojistníkem je SVJ (typicky jako připojištění k pojištění domu). Pojistka kryje odpovědnost všech aktuálních členů statutárního orgánu — automaticky, bez ohledu na to, kdo je zrovna zvolený.
B) Pojistníkem je konkrétní člen statutárního orgánu — sjednal si vlastní D&O. Chrání pouze tuto konkrétní osobu a jen po dobu, po kterou má sjednané pojištění.
V prostředí SVJ je vhodnější varianta A, a to z několika praktických důvodů:
- Změny v obsazení statutárního orgánu se nepromítají do administrativy. Když v SVJ skončí předseda a nastoupí nový, u D&O sjednané SVJ není potřeba nic přepisovat — kryté jsou všechny osoby ve statutárním orgánu. U individuální pojistky jednotlivce se s každou změnou musí vše dělat znovu.
- Pojistné je nižší — připojištění k pojištění domu obvykle vyjde levněji než samostatná pojistka jednotlivce. V praxi se dá najít připojištění D&O v rámci pojistky domu za jednotky tisíc korun ročně s limitem 1–10 mil. Kč.
- Kontinuita ochrany — pojistka trvá dál i po výměnách ve statutárním orgánu, což je při D&O klíčové, protože nároky se často objevují až po letech.
- Nároky, které SVJ vznese vůči statutáři, jsou kryté — což je paradoxně nejčastější typ D&O sporu.
A jak je chráněno samotné SVJ?
D&O pojistka primárně chrání osoby, ne společenství.
D&O pojistka primárně chrání osoby, ne společenství. SVJ jako právnická osoba se proti škodám vzniklým na spravovaném majetku nebo chodem domu chrání primárně pojištěním domu (společných částí) — se všemi jeho standardními připojištěními (odpovědnost za škodu na cizím majetku, odpovědnost SVJ vůči třetím osobám atd.).
Když člen statutárního orgánu způsobí SVJ škodu, kterou nenahradí, ručí věřiteli SVJ za dluh v rozsahu, v jakém škodu nenahradil (§ 159 odst. 3 OZ). Právě tady se D&O propojuje se zájmem samotného SVJ — pojistka umožní, aby statutár skutečně byl schopen SVJ škodu nahradit a nedošlo k „druhotnému ručení“ přes věřitele.
Prakticky pro SVJ:
- Pojistku domu doplnit o připojištění odpovědnosti členů orgánů (D&O).
- Nastavit rozumný limit (podle velikosti domu a fondu oprav — obvykle 1–10 mil. Kč).
- Zkontrolovat, že se pojistka vztahuje na všechny členy statutárního orgánu (i budoucí), nejen na konkrétní jména.
- Prověřit výluky — hrubá nedbalost, úmysl, sankce, poplatky.
- Zvážit, zda pojistka pokrývá náklady na právní obhajobu už od zahájení řízení.
Proč nedává smysl vyžadovat po profesionálním předsedovi „jeho“ D&O
A teď jádro věci. V posledních letech se objevuje trend, kdy si SVJ do výběrových kritérií na profesionálního předsedu píše: „Uchazeč musí předložit sjednané D&O pojištění.“ Zní to zodpovědně, ale při bližším pohledu to je z několika důvodů zbytečná až problematická podmínka.
1) Statutární funkci si nesjednává profesionální předseda „za sebe“ — vykonává ji jménem SVJ. Vždy vystupuje jako statutární orgán konkrétního SVJ. Odpovědnost, kterou nese, je vázaná na tento konkrétní vztah. Racionálnější a čistší je proto krytí sjednané tím, komu předseda odpovídá — tedy SVJ jako pojistníkem (viz výše).
2) Individuální D&O je dražší a v součtu ho stejně zaplatí SVJ. Profesionální předseda si náklady na pojištění promítá do své nabídkové ceny. Jinými slovy — buď si D&O uhradí sám (a tuto částku má v odměně), nebo si ji rovnou sjedná SVJ v rámci pojistky domu, což je typicky řádově levnější. Ekonomicky vyjde druhé lépe.
3) Personální změna v SVJ komplikuje individuální pojistku. Když profesionální předseda skončí a nastoupí jiný, začne se pojistka zbytečně přenášet, prokazovat, dohledávat. U pojistky sjednané SVJ je vše kryté automaticky.
4) Nároky u D&O často přicházejí až s odstupem let — a individuální pojistka po odchodu předsedy může přestat pokrývat retroaktivní nároky, pokud není správně sjednána („run-off“ krytí). Pojistka sjednaná SVJ tuto kontinuitu udržuje přirozeně.
5) „Vlastní pojistka statutáře“ zní hezky, ale reálně sama o sobě nechrání SVJ — chrání jen konkrétního statutára před osobním ručením. Když má SVJ vlastní připojištění D&O, chrání se strukturálně, ne osobně.
Závěr: požadavek na vlastní D&O profesionálního předsedy vypadá důsledně, ale je to obvykle duplikace ochrany, kterou SVJ může elegantněji zajistit svým vlastním připojištěním k pojistce domu. Doporučujeme obrátit logiku — zeptat se, zda SVJ má D&O připojištění, a pokud ne, sjednat ho...
A ještě jedno pojištění, které v SVJ nedává smysl: „pojištění odpovědnosti z podnikání“ předsedy
Kolem profesionálních předsedů se občas objevuje další představa: že by měli mít sjednané pojištění odpovědnosti z podnikání, tedy pojistku, kterou má typicky právnická osoba či OSVČ na svou provozní činnost. Zní to logicky, ale narazíme na základní právní háček:
Výkon funkce statutárního orgánu SVJ není podnikání.
Odměna člena orgánu právnické osoby je podle § 6 odst. 1 písm. c) zákona o daních z příjmů příjmem ze závislé činnosti — tedy tzv. funkčním požitkem, nikoli příjmem z podnikání. Ať už je předsedou fyzická osoba, OSVČ nebo společnost s ručením omezeným, výkon samotné funkce je funkčním výkonem, nikoli podnikatelskou činností.
Z toho plyne:
- Pojištění odpovědnosti z podnikání obvykle kryje odpovědnost při podnikatelské činnosti pojištěného — tj. za škody způsobené při „provozování živnosti“ apod.
- Výkon funkce statutárního orgánu SVJ pod tento rozsah zpravidla nespadá. Pojistka by v případě sporu nemusela plnit, protože škoda vznikla z výkonu funkce, ne z podnikání.
- Správným nástrojem je D&O, nikoli pojištění odpovědnosti z podnikání.
Když někdo argumentuje „mám sjednané pojištění odpovědnosti na 5 milionů“, je potřeba se ptát: je to pojištění, které kryje výkon funkce v orgánu právnické osoby? Pokud ne, je to spíš iluze jistoty než reálná ochrana.
Praktické závěry pro vaše SVJ
- Nedávejte D&O pojištění profesionálnímu předsedovi jako povinný požadavek. Místo toho si zajistěte D&O připojištění pro své SVJ — je to levnější, systémovější a chrání i případné budoucí statutáře.
- Zkontrolujte, jestli má vaše SVJ D&O připojištění k pojistce domu. Pokud ne, promluvte s pojišťovacím poradcem. Bývá to relativně levné.
- Ověřte výluky a limity. Nízký limit pojistného plnění může být v případě větší škody nedostatečný — u střední velikosti domů jsou vhodné limity 1–10 mil. Kč.
- Nespoléhejte na „pojištění odpovědnosti z podnikání“ předsedy jako náhradu D&O. Není to totéž a v případě „plnění“ to nebude fungovat.
- A hlavně — uvědomte si, že pojistka je záchranná síť pro neúmyslná pochybení, ne omluvenka pro nekvalitní práci. Nejlepší prevence škody je řádný výkon funkce, průběžná kontrola, transparentní hospodaření a písemná stopa v komunikaci.
Pokud přemýšlíte o profesionálním předsedovi, doporučujeme obrátit se také na svého pojišťovacího poradce a nechat si spočítat rozdíl mezi „D&O jako připojištění k pojištění domu“ a „vlastní D&O externího předsedy“. Rozdíl bývá výmluvný — a odpověď na otázku, „kdo koho má chránit“, se pak nabídne sama.
A i když o profesionálním předsedovi (zatím) neuvažujete, ale jste členem výboru či předseda SVJ a zatím nemáte D&O připojištění ve své pojistce domu, tak na nic nečekejte a sjednejte si ho. A pokud snad nemáte ani samotnou pojistku domu, tak… už máte sjednanou schůzku s pojišťovákem?